
Un salarié porté qui paie son billet de train pour une mission attend d’être remboursé, mais une dépense mal justifiée peut finir en cotisations et faire baisser le net.
Quels frais peut-on vraiment faire rembourser, et avec quelles pièces ? Voici les conditions de chaque remboursement et comment chacun apparaît sur le net versé.
Qu’est-ce qu’un frais professionnel en portage ?
Frais réels et frais refacturables
Un frais professionnel, c’est une dépense que le salarié porté engage pour sa mission : billet de train, outils, repas de travail. Il se rembourse au réel, sur justificatif, ou par une allocation forfaitaire.
Lors d’une prise de poste, on a vu une salariée portée arriver avec une pile de tickets sans date. Résultat : rien n’a été remboursé. Chaque dépense doit prouver qu’elle sert la mission.
Les frais réels, c’est le montant effectivement dépensé. Pour qu’ils ne soient pas soumis aux cotisations, il faut prouver que le travail rendait la dépense nécessaire, et garder les justificatifs.
Un frais refacturable est une dépense de mission que le client paie, parce que le contrat le prévoit.
Il ne suit pas les règles de remboursement de la société de portage. Avant de dépenser, il faut donc vérifier qui le paie.
Ce qui n’entre pas dans cette catégorie
Lors d’une passation, une amende de stationnement traînait dans une note de frais. Elle n’est jamais un frais professionnel, même née d’un trajet de mission.
Un costume porté au bureau reste un vêtement ordinaire. Seule une tenue propre au métier, comme une blouse, compte. Pour les autres pièges, voyez les inconvénients du portage salarial.
Quels frais peut-on se faire rembourser ?
Repas et déplacements
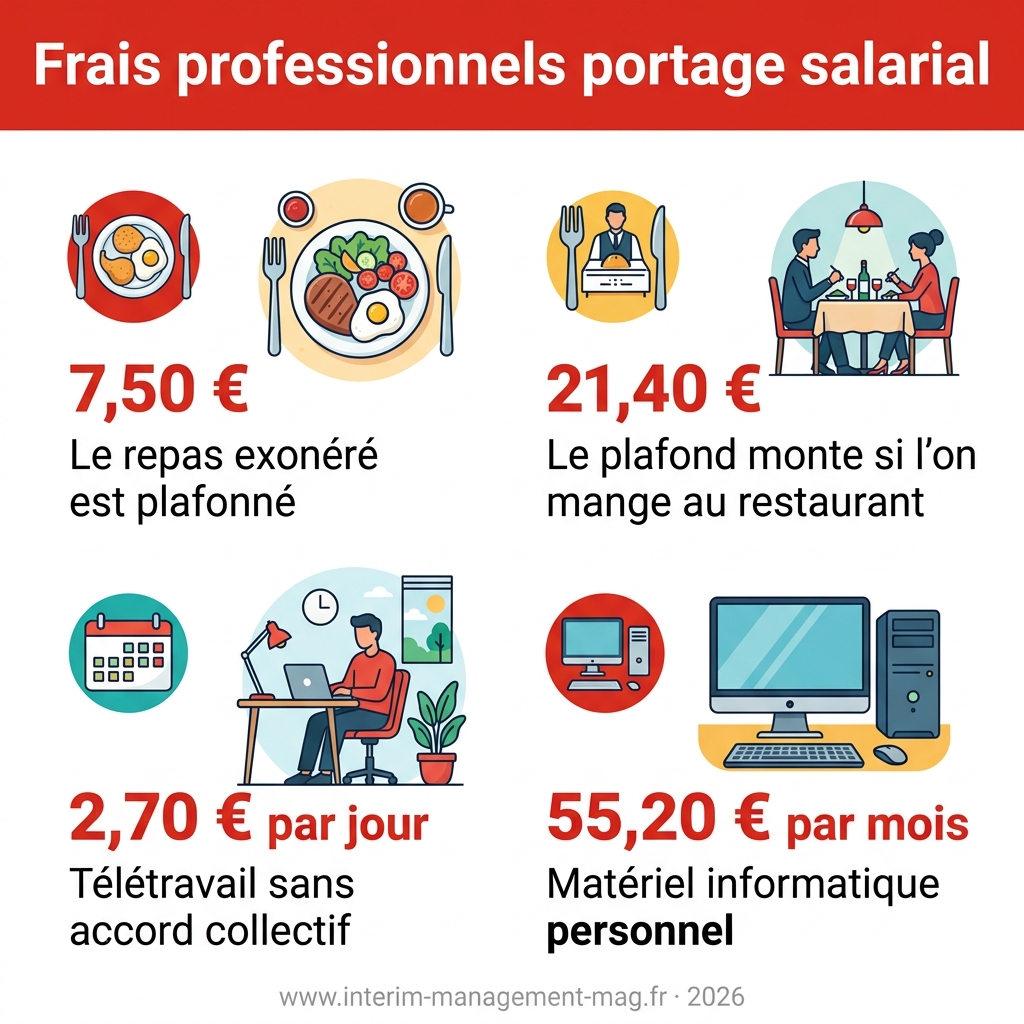
Sur le lieu de travail, le repas exonéré est plafonné à 7,50 € si les horaires ou l’organisation obligent à manger sur place.
En déplacement, c’est-à-dire hors des locaux sans pouvoir rentrer chez soi ou au bureau, le plafond monte à 21,40 € si l’on mange au restaurant, et à 10,40 € si l’on n’y est pas contraint.
Pour le détail, voir le portage salarial pour les freelances.
Pour être remboursé d’un trajet en voiture, il faut :
- Un déplacement professionnel qui oblige à prendre son véhicule personnel.
- La carte grise du véhicule, pour prouver qu’il appartient au salarié.
- Le nombre de kilomètres parcourus, noté pour chaque trajet.
- Une preuve du déplacement, par exemple un ordre de mission.
- Un calcul selon le barème fiscal, sinon l’exonération saute.
Télétravail et matériel informatique
Pour le télétravail et le matériel informatique, deux forfaits existent, à ne pas cumuler sur les mêmes frais :
- Télétravail sans accord collectif : 2,70 € par jour, 59,40 € par mois au plus, ou 11 € par mois pour un jour par semaine.
- Télétravail avec accord collectif : les montants forfaitaires applicables n’ont pas pu être confirmés par les barèmes officiels consultés ; il convient de se référer aux textes en vigueur avant de les appliquer.
- Matériel informatique personnel : forfait de 55,20 € par mois, ou frais réels sur justificatifs.
Frais réels ou forfaits : lequel choisir ?
Le remboursement au réel
Lors d’une prise de poste chez un portage, une salariée gardait ses factures d’internet et de téléphone sans savoir lesquelles étaient remboursables.
Au réel, le remboursement est exonéré à hauteur de la dépense réellement engagée et justifiée. Il n’existe pas de plafond d’exonération général pour ce mode : c’est la facture qui fixe le montant.
Les allocations forfaitaires
Chaque forfait a sa limite d’exonération, qui dépend de sa catégorie : repas, véhicule personnel, grand déplacement ou télétravail. Une dépense inférieure ou égale à cette limite ne demande pas de justificatif du montant.
Il reste pourtant à prouver que la dépense était professionnelle : un repas ou un trajet doit pouvoir se rattacher à la mission, sinon le forfait ne passe pas.
Lors d’une passation, on a vu un forfait dépasser sa limite sans aucun document sur la situation du salarié. La part en trop reste exonérée si la situation professionnelle le justifie et si les dépenses sont justifiées.
Sans cela, le forfait part en cotisations dès le premier euro. Le contrat précise les modalités de calcul et de versement : il faut le lire avant de partir en mission.
Quelles pièces garder pour être remboursé ?
Pour un remboursement au réel, il faut garder les justificatifs qui prouvent la réalité et le montant de chaque dépense.
Il faut aussi montrer le lien avec le travail, par exemple une mission chez un client. Pour un forfait dans la limite d’exonération, ce sont les éléments qui prouvent le caractère professionnel de la dépense qui comptent.
Selon le type de frais, les pièces à garder changent :
- Pour une indemnité kilométrique : la carte grise, le relevé des kilomètres et les éléments qui prouvent le déplacement professionnel.
- Pour le matériel informatique personnel : les preuves d’achat ou de paiement liées au matériel, aux consommables ou à la connexion.
- Pour la remise à la société de portage : transmettre les pièces demandées, selon les modalités prévues par le contrat.
Y a-t-il un plafond à respecter ?
Il n’existe pas de plafond général pour les frais en portage. Un frais réel, nécessaire à la mission et justifié, n’a pas de limite d’exonération.
Les plafonds des allocations forfaitaires servent seulement à calculer les cotisations. Ils ne limitent pas la somme que le salarié porté peut dépenser.
Lors d’une passation, on a repris des notes de frais avec le salarié porté. Le compte d’activité montre, ligne par ligne, le montant retenu.
Pour les montants 2026, il faut suivre les barèmes : 2,70 € ou 3,30 € par jour en télétravail, 55,20 € par mois pour le matériel. Le contrat de portage fixe le calcul et le versement.
Ce que les frais changent sur le net
Un frais justifié n’entre pas dans la base des cotisations sociales ni de la CSG-CRDS, sous réserve des règles de son type de remboursement.
Si un forfait dépasse sa limite, seule la part excédentaire est soumise à cotisations. Sans preuve de la situation professionnelle, tout le montant y passe, dès le premier euro.
Un matin, devant le compte d’activité d’un salarié porté, on a vu un net en baisse sans raison apparente. Le compte détaille pourtant chaque mois les frais professionnels, les prélèvements et la rémunération nette.
Il faut alors poser la ligne des frais imputés face aux prélèvements et à la rémunération nette. Un écart apparaît vite quand on compare ces trois lignes, mois après mois.
Les grands déplacements et les erreurs à éviter
Le grand déplacement
Un grand déplacement en métropole réunit deux conditions. Le lieu de mission diffère du lieu de travail habituel, et on ne peut pas rentrer chez soi chaque jour.
Il faut aussi une distance d’au moins 50 km entre le lieu de résidence et le lieu de travail, avec impossibilité pour les transports en commun de parcourir cette distance en moins de 1 h 30, à l’aller ou au retour.
Le forfait journalier dépend de la durée de la mission et de la ville où l’on dort.
| Critère | Mois 1 à 3 | Mois 4 à 24 | Mois 25 à 72 |
|---|---|---|---|
| Repas par jour | 21,40 € | 18,20 € | 15 € |
| Logement, Paris et 92, 93, 94 | 76,60 € | 65,10 € | 53,60 € |
| Logement, autres départements | 56,80 € | 48,30 € | 39,80 € |
Les erreurs qui coûtent cher
La principale erreur, sur un déplacement, c’est de ne rien garder pour le prouver. Sans preuve du trajet, du nombre de kilomètres et de la carte grise, l’indemnité kilométrique entre dans l’assiette des cotisations.
Le bon réflexe, c’est de noter chaque trajet le jour même : date, départ, arrivée et kilomètres. La carte grise, à garder dans le dossier, sert à prouver le véhicule.
Un frais se rembourse seulement s’il sert la mission et s’il est prouvé par une pièce datée. Une amende, ou une dépense que le client paie, ne passe pas par cette voie.
Le prochain pas, avant de dépenser, c’est de vérifier qui paie, puis de garder le justificatif le jour même. Une dépense bien tenue évite les mauvaises surprises sur le net.