
L’essentiel à retenir : l’arbitrage de votre rémunération repose sur l’équilibre entre le coût des charges sociales, variables selon que vous relevez du régime TNS ou du régime assimilé salarié, et le niveau de protection future. Maximisez votre revenu net en combinant un salaire plancher de 7 212 € pour valider quatre trimestres de retraite en 2026 avec des dividendes soumis au PFU de 31,4 % en 2026 (12,8 % d’IR + 18,6 % de prélèvements sociaux).
L’écart de pression sociale entre un gérant majoritaire de SARL et un président de SAS atteint près de 35 % pour un revenu net identique. Cette disparité structurelle vous impose un arbitrage rigoureux entre l’économie immédiate de trésorerie et la solidité de votre couverture santé et retraite.
Le choix de votre mode de rétribution détermine la pérennité de votre patrimoine personnel et la sécurité juridique de votre mandat. Nous analysons les leviers d’optimisation entre rémunération fixe, dividendes et dispositifs d’épargne pour maximiser votre revenu net après fiscalité.
Rémunération dirigeant : arbitrage entre statuts sociaux et protection
Le gérant majoritaire de SARL, relevant du régime TNS, supporte des cotisations sociales sensiblement inférieures à celles du président de SAS, qui dépend du régime assimilé salarié. L’arbitrage dépend du besoin de protection sociale, notamment pour la retraite, et de l’optimisation fiscale via les dividendes soumis au PFU de 31,4 % en 2026.
Régime TNS : maîtriser les charges du gérant majoritaire
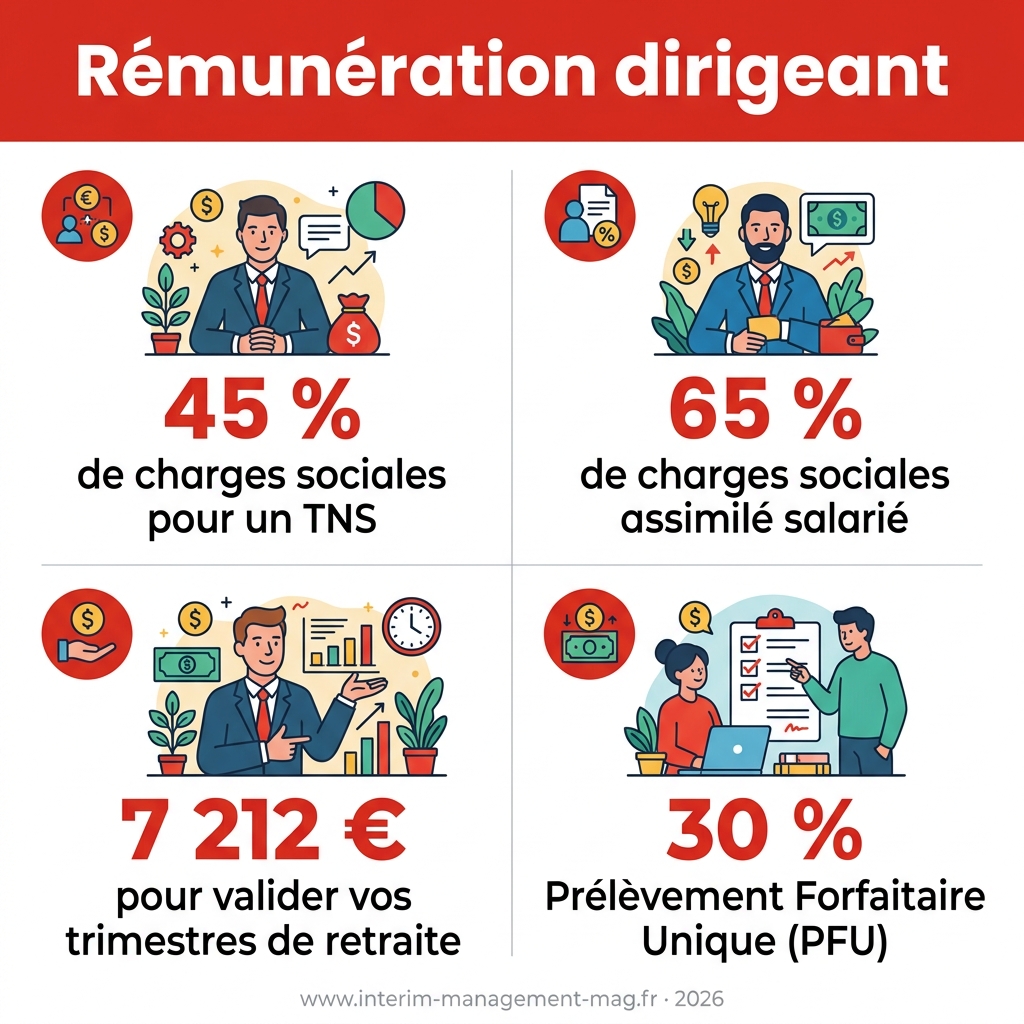
Le gérant majoritaire de SARL relève de la sécurité sociale des indépendants. Vos cotisations sociales sont calculées sur le revenu net d’activité. L’URSSAF prélève ces charges selon un taux moyen de 45 %. Ce mécanisme privilégie l’efficacité immédiate de la trésorerie.
Pourtant, cette économie initiale fragilise votre couverture. Le coût pour votre structure diminue réellement. Mais vos indemnités journalières et votre retraite de base s’avèrent souvent limitées. C’est le revers d’une pression sociale allégée sur le court terme.
Une vigilance majeure concerne vos dividendes. La part excédant 10 % du capital social et des apports subit les cotisations sociales. Ce seuil transforme vos revenus mobiliers en revenus d’activité. Ne négligez pas cet impact lors de vos arbitrages annuels.
Les spécificités du Directeur général en SARL illustrent ces équilibres financiers à maîtriser.
Souscrire une prévoyance complémentaire devient alors impératif. Ce statut exige une discipline de gestion individuelle stricte.
Statut assimilé salarié : sécuriser la couverture du président
Le président de SAS bénéficie du régime général de la sécurité sociale. Votre protection devient alors quasi identique à celle de vos collaborateurs. Vous accédez à une couverture santé supérieure et des droits retraite consolidés. La sécurité juridique est ici prioritaire.
Toutefois, le poids financier pour votre entreprise s’intensifie. Le taux global des cotisations patronales et salariales avoisine plutôt 80–82 % du net pour un président de SAS, selon les ordres de grandeur usuels. Cet investissement garantit une sérénité sociale indiscutable. La qualité de votre protection justifie ce coût opérationnel plus élevé.
Certaines limites subsistent malgré ce cadre protecteur. Vous ne cotisez pas à l’assurance chômage classique sans contrat de travail distinct. Mais la retraite complémentaire des cadres demeure un levier de sécurisation futur indispensable. C’est un avantage structurel majeur.
La gouvernance d’entreprise influence directement ces choix, comme l’illustre le rôle du Président directeur général. L’organisation juridique dicte votre protection.
La production régulière de bulletins de paie simplifie vos dossiers personnels. Ces documents attestent de vos revenus auprès des tiers financiers.
Mix salaire-dividendes : optimisation du revenu net après fiscalité
Après avoir choisi le cadre social, il convient d’étudier la répartition entre rémunération fixe et distribution de bénéfices pour maximiser le net perçu.
Flat-tax et PFU : évaluer la rentabilité des distributions
Le Prélèvement Forfaitaire Unique (PFU) de 31,4 % en 2026 constitue le régime par défaut. Ce taux englobe 12,8 % d’impôt sur le revenu. Il inclut aussi 18,6 % de prélèvements sociaux.
Comparez cette option avec le barème progressif. L’abattement de 40 % devient alors applicable sur les dividendes. C’est parfois plus rentable pour les foyers peu imposés. Réalisez une simulation précise avant de décider.
Analysez l’absence de protection sociale sur les dividendes. Ils ne génèrent aucun droit à la retraite. Ils ne couvrent pas non plus les risques d’invalidité ou de décès.
| Critère | Salaire (Assimilé) | Dividendes (SAS) | Recommandation |
|---|---|---|---|
| Charges sociales | ~45 % (TNS) / ~80 % (assimilé salarié) | 0 % | Arbitrer selon le besoin net (ordres de grandeur moyens) |
| Impôt (PFU vs Barème) | Barème IR | 31,4 % (PFU) | PFU souvent plus simple |
| Protection retraite | ✅ | ❌ | Maintenir un socle minimal |
| Coût entreprise | Élevé | Modéré | Surveiller la trésorerie |
| Disponibilité fonds | Mensuelle | Annuelle | Planifier les versements |
| Impact fiscal | Déductible IS | Non déductible | Calculer le coût global |
Validation des trimestres : fixer le salaire minimum de subsistance
Déterminez le seuil de rémunération annuelle. Il faut gagner environ 7 212 euros en 2026 pour valider quatre trimestres. C’est le minimum vital pour votre future retraite.
Attention aux risques de la taxe PUMa. Sans revenus d’activité suffisants, cette taxe frappe les revenus du patrimoine. Elle peut alourdir la facture fiscale de manière inattendue.
Des cotisations minimales assurent vos droits aux soins. Le maintien de la couverture maladie dépend de ce versement. Ne négligez jamais ce socle de sécurité fondamentale.
Consultez ce guide sur le DAF temps partagé rentable pour illustrer l’expertise financière nécessaire. Une gestion rigoureuse évite les déconvenues.
Optez pour une approche mixte : versez-vous un salaire plancher puis complétez par des dividendes. Cette stratégie sécurise votre rémunération dirigeant.
Sécurisation juridique : formalités obligatoires et risques de requalification
L’optimisation financière ne doit pas faire oublier la rigueur juridique, sous peine de sanctions lourdes ou de remises en cause fiscales.
Procès-verbal d’assemblée : prévenir l’abus de biens sociaux
Le procès-verbal doit impérativement acter le montant brut de la rémunération allouée. Vous devez y préciser la date d’effet ainsi que les modalités précises de versement. Ces mentions assurent la validité de la décision.
Le registre des décisions constitue votre protection indispensable lors d’un contrôle fiscal. Il atteste que la rémunération dirigeant a fait l’objet d’un vote régulier. Un document manquant fragilise immédiatement votre défense.
Pour les conventions réglementées, la prudence est de mise. Le dirigeant concerné doit s’abstenir de voter sur sa propre rétribution dans les configurations prévues par la loi. Le respect de ce formalisme prévient tout grief d’abus de biens sociaux.
- Date de l’AG
- Montant voté
- Période concernée
- Signature des associés
La traçabilité est la clé. Un dossier bien tenu évite les litiges futurs.
Lien de subordination : éviter la requalification du contrat de travail
Le cumul d’un mandat et d’un contrat de travail exige des tâches techniques distinctes de la direction. Un lien de subordination réel doit être établi. Sans cette dualité, la validité du contrat est compromise.
Les risques juridiques sont majeurs pour votre protection sociale. France Travail refusera toute indemnisation si les fonctions ne sont pas clairement différenciées. Les juges pourraient alors déclarer le contrat fictif, menaçant votre sécurité financière.
Rédigez vos fiches de poste avec une précision chirurgicale sur les missions opérationnelles. Utilisez des termes techniques pour justifier la cohérence du salaire versé. L’imprécision est ici votre pire ennemie.
Consultez les spécificités du cadre dirigeant code du travail pour les aspects légaux.
Séparez bien les fonctions. Cela sécurise votre double statut social et juridique.
Ingénierie financière : leviers de la holding et épargne retraite
Au-delà du revenu direct, des structures comme la holding ou des produits d’épargne spécifiques permettent de réduire la pression fiscale globale.
Régime mère-fille : fluidifier la remontée des flux de trésorerie
Le mécanisme d’exonération des dividendes repose sur une logique de groupe. La holding reçoit les fonds de sa filiale opérationnelle. L’imposition est quasi nulle grâce au régime mère-fille.
La quote-part de frais et charges limite la taxation. Seuls 5 % du montant remonté sont réintégrés au résultat imposable. C’est un levier puissant pour accumuler du capital. Profitez-en pour réinvestir.
La holding structure efficacement votre patrimoine. Elle permet de financer de nouveaux projets sans fiscalité personnelle immédiate. C’est l’outil idéal pour piloter une croissance externe.
Sur les aspects de structuration, le guide sur le Plan de transformation efficace apporte un éclairage complémentaire.
Dispositifs d’épargne : réduire l’assiette fiscale via le PER
Le Plan d’Épargne Retraite (PER) constitue un bouclier fiscal efficace. Les versements volontaires sont déductibles de votre revenu imposable. Cela réduit immédiatement votre tranche marginale d’imposition.
L’abondement surpasse souvent la prime classique en efficacité nette. L’épargne salariale est exonérée de charges sociales patronales et salariales. C’est une alternative très rentable au salaire direct.
Les contrats Madelin servent spécifiquement les intérêts des TNS. Ces cotisations sont déductibles des bénéfices professionnels. Elles renforcent votre protection tout en abaissant mécaniquement l’impôt.
- PER individuel
- PER d’entreprise
- Contrats Madelin
- PEE/PERCO
Optimisez chaque euro versé dans ces dispositifs. L’épargne est un salaire différé mais fiscalement allégé.
Stratégie patrimoniale : gestion de la capacité d’emprunt et cycles
Enfin, la gestion de votre rémunération doit s’aligner sur vos projets personnels et le stade de développement de votre entreprise.
Dossier bancaire : stabiliser le salaire pour l’accès au crédit
Les banques perçoivent souvent les dividendes comme des revenus instables ou aléatoires. Elles privilégient systématiquement un salaire fixe et régulier pour modéliser votre capacité de remboursement. La prévisibilité prime ici sur l’optimisation fiscale ponctuelle.
Assurez la régularité de vos revenus bien en amont de vos démarches. Augmentez votre salaire six à douze mois avant de solliciter un emprunt. Une stabilité apparente rassure les analystes de crédit et consolide votre dossier. C’est une étape cruciale pour vos projets.
Pensez également à la gestion de vos comptes courants d’associés. Ces fonds peuvent servir de garantie solide ou d’apport personnel lors de l’instruction. Ils manifestent un signe de confiance fort envers votre propre structure.
Vous pouvez consulter ce guide sur le coût d’un manager de transition et son TJM pour comparer les niveaux de revenus habituels dans le secteur.
Anticipez vos besoins immobiliers futurs. Votre fiche de paie reste votre meilleur argumentaire face au banquier.
Cycles de vie : adapter les revenus du démarrage à la maturité
Au lancement de votre activité, préconisez la capitalisation maximale. Préservez le cash-flow pour financer votre besoin en fonds de roulement. Limitez alors vos prélèvements personnels au strict nécessaire vital pour sécuriser la survie de la structure.
Structurez les avantages en nature durant les phases de croissance. Le véhicule de fonction ou les outils numériques sont des leviers intéressants. Ils améliorent votre confort quotidien sans peser lourdement sur le salaire net imposable. C’est une optimisation intelligente.
Organisez une sortie de trésorerie cohérente avant toute cession d’entreprise. Maximisez les dividendes si la fiscalité en vigueur vous est favorable. Préparez la transmission en nettoyant rigoureusement le bilan pour présenter une société saine.
Pour approfondir ces changements structurels, lisez notre article sur le Commissaire à la transformation.
Adaptez-vous en permanence : chaque étape de vie de l’entreprise appelle une révision de vos arbitrages.
La rémunération du dirigeant est un arbitrage permanent, à réévaluer à chaque mutation de l’entreprise : changement de statut, croissance, préparation à la cession. Un accompagnement spécialisé reste le meilleur investissement pour sécuriser durablement votre revenu net.